An Gia Hưng huy động ngàn tỷ: Canh bạc mạo hiểm tại NovaWorld Phan Thiết?
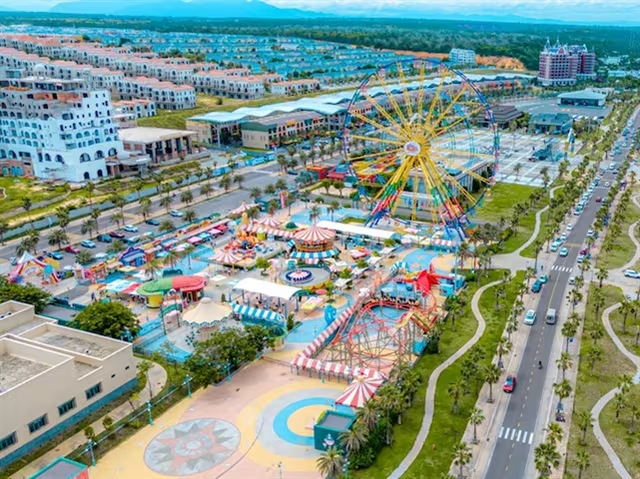
An Gia Hưng phát hành hơn 1.064 tỷ đồng trái phiếu để đầu tư NovaWorld Phan Thiết. Liệu đây là bước đi chiến lược hay rủi ro tài chính tiềm ẩn? Phân tích chi tiết tại đây.
Việc phát hành trái phiếu An Gia Hưng với giá trị hơn 1.064 tỷ đồng để đổ vốn vào NovaWorld Phan Thiết đang gây chú ý bởi mức độ rủi ro tài chính khá cao.
Trong một động thái huy động vốn quy mô lớn, Công ty TNHH Phát triển Bất động sản An Gia Hưng vừa hoàn tất phát hành lô trái phiếu riêng lẻ mã AGH12601. Đây được xem là bước đi táo bạo nhằm tìm kiếm lợi nhuận từ các dự án nghỉ dưỡng, nhưng đồng thời cũng đặt doanh nghiệp vào thế khó về dòng tiền.
Chi tiết lô trái phiếu AGH12601: Đòn bẩy tài chính mạnh mẽ
Lô trái phiếu này được phát hành ngày 23/04/2026 và dự kiến đáo hạn vào 23/04/2029 với kỳ hạn 36 tháng. Tổng giá trị huy động đạt 1.064,8 tỷ đồng, chia thành 10.648 trái phiếu với mệnh giá 100 triệu đồng/trái phiếu.
- Lãi suất: 11%/năm.
- Biện pháp bảo đảm: Được bảo đảm bằng tài sản.
- Tổ chức lưu ký: Chứng khoán BETA.
Với mức lãi suất 11%, An Gia Hưng đang chấp nhận một chi phí vốn không hề thấp để hiện thực hóa kế hoạch đầu tư. Điều này cho thấy áp lực trả lãi trong tương lai sẽ là bài toán hóc búa nếu dự án không đem lại dòng tiền nhanh chóng.
Ma trận sở hữu và mối liên hệ với “đế chế” Novaland
Nhìn vào lịch sử hình thành, An Gia Hưng có một cấu trúc sở hữu thay đổi liên tục và phức tạp. Thành lập từ tháng 1⁄2021 với vốn điều lệ khiêm tốn 10 tỷ đồng, công ty nhanh chóng tăng vốn lên hơn 2.500 tỷ đồng vào cuối năm 2021. Qua nhiều lần thay đổi đại diện pháp luật và thành viên góp vốn (từ ông Lê Thanh Liêm sang CTCP Đại Phát và sau đó là Công ty TNHH Đầu tư Phát triển Nhà ở và Hạ tầng Sài Gòn), An Gia Hưng hiện nay gắn liền với hệ sinh thái vốn từng thuộc quyền kiểm soát của Novaland (NVL).
Thực tế, NVL từng nắm giữ 99,9953% vốn tại Hạ tầng Sài Gòn trước khi thoái toàn bộ vốn vào tháng 9⁄2022 với giá trị gần 3.959,2 tỷ đồng. Việc An Gia Hưng hiện nay tiếp tục “đặt cược” vào các dự án của Novaland cho thấy một mối liên kết chiến lược ngầm, nhưng cũng đồng nghĩa với việc vận mệnh tài chính của An Gia Hưng phụ thuộc chặt chẽ vào khả năng phục hồi của chủ đầu tư gốc.
NovaWorld Phan Thiết: “Chiếc phao” hay “hố đen” tài chính?
Theo báo cáo từ SaigonRatings, An Gia Hưng dự định dùng khoảng 1.070 tỷ đồng từ trái phiếu cùng 190 tỷ đồng vốn tự có để hợp tác kinh doanh (BCC) với Công ty TNHH Delta – Valley Bình Thuận. Mục tiêu duy nhất là phát triển giai đoạn 2 của dự án NovaWorld Phan Thiết.
Tuy nhiên, dưới góc nhìn chuyên gia tài chính, đây là một chiến lược đầy rủi ro vì:
- Phụ thuộc tuyệt đối: Toàn bộ nguồn thu ngắn và trung hạn của An Gia Hưng dựa vào hiệu quả khai thác dịch vụ vui chơi, nghỉ dưỡng tại NovaWorld Phan Thiết.
- Dòng tiền âm: Dự báo lợi nhuận phân chia từ dự án trong giai đoạn 2026-2029 sẽ ở mức thấp, thậm chí không đủ bù đắp chi phí lãi vay trái phiếu.
- Tiến độ bấp bênh: Nguy cơ dự án tiếp tục bị trì hoãn so với kế hoạch điều chỉnh (2024-2028) là rất lớn, điều này sẽ trực tiếp dẫn đến vi phạm nghĩa vụ thanh toán trái phiếu.
Phân tích sức khỏe tài chính: Báo động đỏ về khả năng thanh toán
Số liệu thực tế cho thấy An Gia Hưng gần như không có doanh thu từ hoạt động kinh doanh cốt lõi. Năm 2025, lợi nhuận sau thuế của công ty chỉ vỏn vẹn khoảng 50 triệu đồng, trong khi doanh thu tài chính đạt 27,8 tỷ đồng. Với tổng tài sản 3.822 tỷ đồng cuối năm 2025, danh mục đầu tư bị phân tán vào NovaWorld Phan Thiết và dự án Aqua Dona (với kế hoạch góp vốn 3.125 tỷ đồng).
Sau đợt phát hành trái phiếu tháng 4⁄2026, hệ số nợ/vốn chủ sở hữu tăng lên 0,84 lần. Một điểm đáng ngại là tỷ suất thu nhập từ hợp tác đầu tư (khoảng 12,1%/năm) chỉ cao hơn lãi suất trái phiếu (11%/năm) một khoảng rất mỏng (1,1%). Biên độ an toàn này là quá thấp, khiến doanh nghiệp gần như không có dư địa để xử lý rủi ro hoặc chi trả nợ gốc nếu không có nguồn vốn mới hoặc sự hỗ trợ từ cổ đông.
Lời kết và góc nhìn chuyên gia
Việc An Gia Hưng huy động vốn lớn để đầu tư vào một dự án đang gặp nhiều khó khăn về pháp lý và tiến độ như NovaWorld Phan Thiết là một bước đi mang tính rủi ro cực cao. Trong bối cảnh thị trường bất động sản nghỉ dưỡng vẫn chưa thực sự hồi phục, việc sử dụng đòn bẩy tài chính quá mức mà không có dòng tiền cốt lõi tự thân là một dấu hiệu nguy hiểm.
Bài học rút ra: Nhà đầu tư trái phiếu cần đặc biệt thận trọng với các doanh nghiệp có mô hình “vốn ảo”, phụ thuộc hoàn toàn vào kết quả của một dự án thứ ba thông qua hợp đồng BCC.
Theo bạn, liệu sự hồi sinh của Novaland có đủ nhanh để cứu vãn các doanh nghiệp vệ tinh như An Gia Hưng? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Mục đích chính của việc phát hành trái phiếu AGH12601 là gì?An Gia Hưng huy động hơn 1.064 tỷ đồng để góp vốn hợp tác kinh doanh (BCC) phát triển giai đoạn 2 của dự án NovaWorld Phan Thiết.
Tại sao SaigonRatings đánh giá hồ sơ kinh doanh của An Gia Hưng có rủi ro cao?Vì nguồn thu của công ty phụ thuộc hoàn toàn vào hiệu quả của dự án NovaWorld Phan Thiết, trong khi dòng tiền dự kiến thấp, không đủ bù đắp chi phí lãi vay trái phiếu.
Khả năng trả nợ gốc của An Gia Hưng dựa vào đâu?Do dòng tiền từ dự án dự kiến âm hoặc thấp, việc trả nợ gốc sẽ phụ thuộc vào khả năng huy động vốn mới hoặc sự hỗ trợ tài chính từ các cổ đông.
Câu hỏi thường gặp
Mục đích chính của việc phát hành trái phiếu AGH12601 là gì?
An Gia Hưng huy động hơn 1.064 tỷ đồng để góp vốn hợp tác kinh doanh (BCC) phát triển giai đoạn 2 của dự án NovaWorld Phan Thiết.
Tại sao SaigonRatings đánh giá hồ sơ kinh doanh của An Gia Hưng có rủi ro cao?
Vì nguồn thu của công ty phụ thuộc hoàn toàn vào hiệu quả của dự án NovaWorld Phan Thiết, trong khi dòng tiền dự kiến thấp, không đủ bù đắp chi phí lãi vay trái phiếu.
Khả năng trả nợ gốc của An Gia Hưng dựa vào đâu?
Do dòng tiền từ dự án dự kiến âm hoặc thấp, việc trả nợ gốc sẽ phụ thuộc vào khả năng huy động vốn mới hoặc sự hỗ trợ tài chính từ các cổ đông.
Quy trình & thành phần
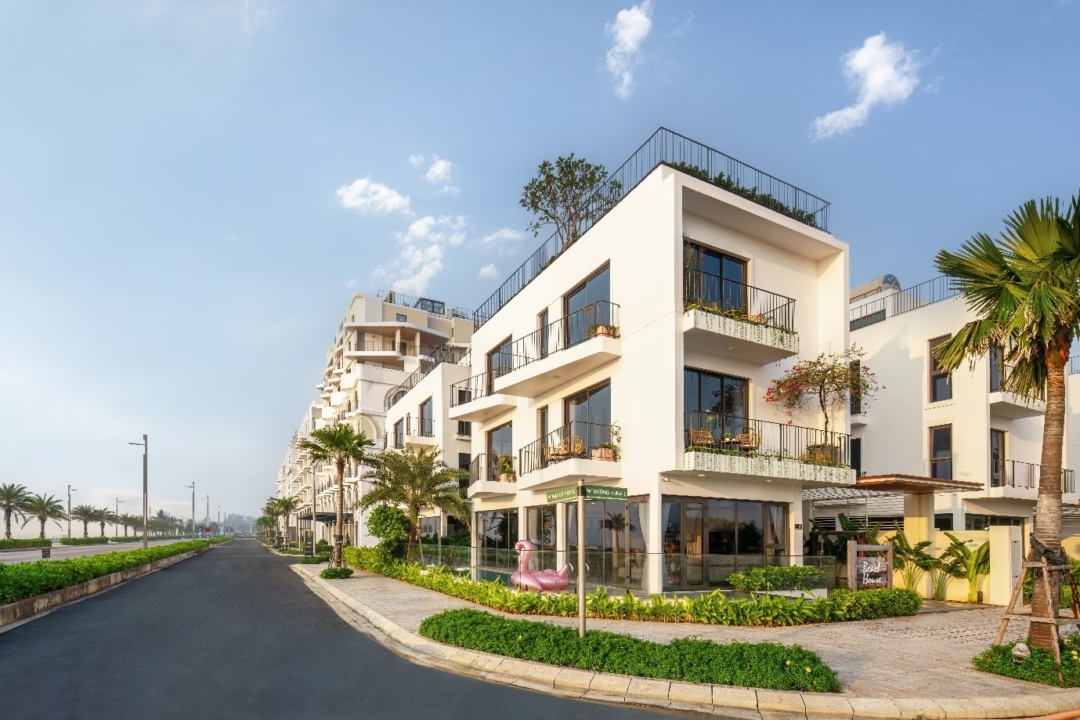
Điều gì tạo nên sức hút đầu tư của Vlasta - Sầm Sơn?
Không chỉ sở hữu vị trí tại cực tăng trưởng mới phía Nam Sầm Sơn, Vlasta - Sầm Sơn còn hội tụ nhiều lợi thế như quỹ đất ven biển sở hữu lâu dài, hệ sinh thái nghỉ dưỡng vận hành bởi The Ascott và mô
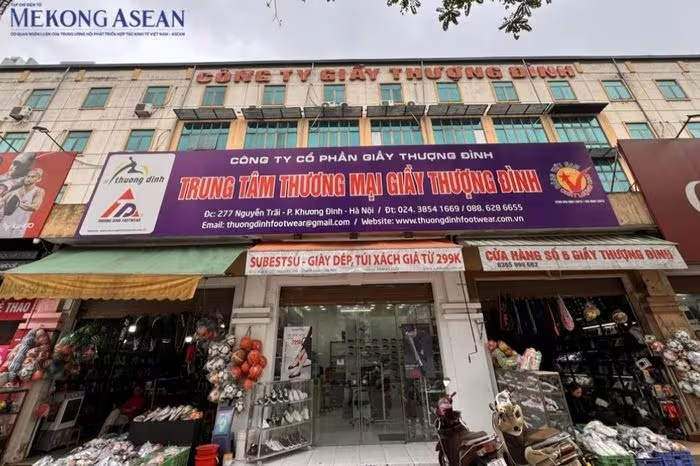
Vinaconex thâu tóm Giầy Thượng Đình: Tham vọng bất động sản nghìn tỷ
Vinaconex đẩy mạnh thâu tóm 24% vốn Giầy Thượng Đình, hướng tới siêu dự án bất động sản 9.907 tỷ đồng tại Nguyễn Trãi. Xem chi tiết chiến lược M&A này tại đây.
Khu đô thị Bắc Châu Giang: Tìm kiếm biểu tượng kiến trúc cho trung tâm thương mại
Khám phá phương án kiến trúc biểu tượng cho Trung tâm thương mại và chung cư khu đô thị Bắc Châu Giang, góp phần nâng tầm diện mạo đô thị hiện đại tại Ninh Bình.
Giải mã Nghị định 147/2026/NĐ-CP: 'Cứu cánh' cho dự án đất đai tồn đọng
Nghị định 147/2026/NĐ-CP mở đường tháo gỡ dự án đất đai tồn đọng trước 2025, điều chỉnh giấy chứng nhận sai sót và tối ưu chi phí. Xem ngay chi tiết tại đây!