Bảo hiểm Agribank (ABI) bứt phá lợi nhuận quý 1: Sức mạnh từ Bancassurance
Bảo hiểm Agribank (ABI) ghi nhận lợi nhuận quý 1 tăng 17%, đạt 95 tỷ đồng nhờ tối ưu kênh Bancassurance và lãi tiền gửi. Xem chi tiết phân tích tài chính tại đây!
Bảo hiểm Agribank (ABI) vừa công bố kết quả kinh doanh quý 1⁄2026 với lợi nhuận tăng trưởng 17%, cho thấy hiệu quả rõ rệt từ chiến lược Bancassurance và tối ưu hóa danh mục tiền gửi.
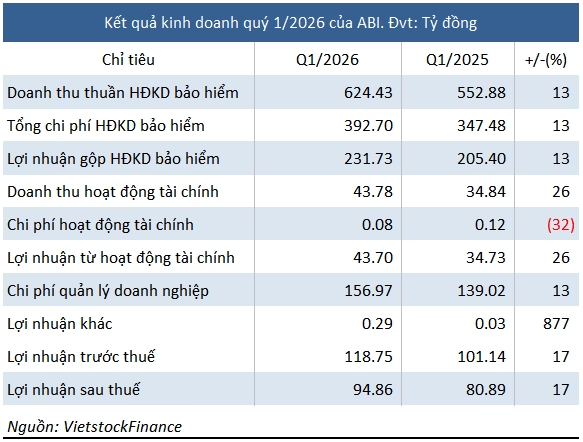
Theo báo cáo tài chính mới nhất, CTCP Bảo hiểm Ngân hàng Nông nghiệp Việt Nam (UPCoM: ABI) ghi nhận lợi nhuận sau thuế đạt gần 95 tỷ đồng. Kết quả này không chỉ là con số tăng trưởng đơn thuần mà là hệ quả của việc khai thác triệt để hệ sinh thái từ ngân hàng mẹ, kết hợp với chiến thuật quản lý vốn linh hoạt trong bối cảnh lãi suất biến động.
Động lực tăng trưởng: Sự cộng hưởng từ hệ sinh thái Agribank
Chiến lược trọng tâm của ABI trong 3 tháng đầu năm tiếp tục xoay quanh mô hình Bancassurance (bán bảo hiểm qua ngân hàng). Với việc ngân hàng mẹ Agribank nắm giữ 52,08% vốn điều lệ, ABI có lợi thế tuyệt đối trong việc tiếp cận tệp khách hàng khổng lồ của hệ thống ngân hàng nông nghiệp.
Số liệu thực tế cho thấy doanh thu phí bảo hiểm gốc từ các giao dịch với Agribank đạt khoảng 66 tỷ đồng, tăng trưởng ấn tượng 48% so với cùng kỳ năm 2025. Điều này đẩy tổng doanh thu phí bảo hiểm gốc của toàn công ty lên mức hơn 624 tỷ đồng (tăng 8%).
Đi sâu vào cơ cấu sản phẩm, chúng ta thấy sự bứt phá mạnh mẽ ở các nghiệp vụ gắn liền với tín dụng và tài sản:
- Bảo hiểm xe cơ giới: Đạt doanh thu hơn 115 tỷ đồng, tăng 8%.
- Bảo hiểm cháy nổ: Ghi nhận mức tăng trưởng đột phá 57%, đạt gần 50 tỷ đồng.
- Bảo hiểm tín dụng và rủi ro tài chính: Có sự nhảy vọt từ 1,7 tỷ đồng lên gần 23 tỷ đồng.
Tuy nhiên, dưới góc độ phân tích tài chính, mô hình này là một “con dao hai lưỡi”. Để duy trì thị phần, ABI phải chi trả chi phí hỗ trợ và khen thưởng đại lý cho Agribank tăng lên mức gần 25 tỷ đồng. Điều này cho thấy sự phụ thuộc lớn vào một kênh phân phối duy nhất, tạo ra rủi ro vận hành nếu chiến lược của ngân hàng mẹ thay đổi.
Hoạt động tài chính: “Lá chắn” an toàn từ lãi suất tiền gửi
Trong khi mảng kinh doanh cốt lõi mang lại sự tăng trưởng, thì hoạt động tài chính lại đóng vai trò là trụ cột ổn định cho ABI. Doanh thu tài chính quý 1⁄2026 đạt gần 44 tỷ đồng, tăng 26% so với cùng kỳ.
Điểm mấu chốt nằm ở danh mục tiền gửi có kỳ hạn ngắn hạn duy trì ở mức rất cao: 3.543 tỷ đồng. Khi lãi suất huy động tại Agribank điều chỉnh tăng (dao động từ 4,50% - 7,40%), ABI ngay lập tức thu lợi từ lãi tiền gửi với đóng góp hơn 43,7 tỷ đồng vào tổng thu nhập.
Việc phân bổ hơn 72% tổng tài sản vào tiền gửi giúp ABI có mức độ an toàn thanh khoản cực cao. Tuy nhiên, xét về mặt tối ưu hóa vốn, việc quá tập trung vào tiền gửi có thể khiến doanh nghiệp bỏ lỡ các cơ hội đầu tư có tỷ suất sinh lời cao hơn trong dài hạn.
Quản trị rủi ro và Sức khỏe tài chính
Một thách thức lớn mà ABI đối mặt là áp lực chi phí bồi thường. Tổng chi bồi thường trong quý đạt gần 193 tỷ đồng, tăng 18% so với cùng kỳ, trong đó bảo hiểm sức khỏe là mảng chiếm tỷ trọng lớn nhất (102 tỷ đồng). Để giảm thiểu rủi ro này, ABI đã áp dụng nghiệp vụ nhượng tái bảo hiểm hiệu quả, thu hồi 28,4 tỷ đồng từ các đơn vị tái bảo hiểm.
Tính đến ngày 31/03/2026, bức tranh tài chính của ABI khá lành mạnh:
- Tổng tài sản: 4.888 tỷ đồng.
- Vốn chủ sở hữu: 1.851 tỷ đồng (tăng 5% so với đầu năm).
- Tỷ lệ nợ phải trả/Vốn chủ sở hữu: 1,64 lần, chủ yếu là dự phòng nghiệp vụ (2.139 tỷ đồng) để đảm bảo quyền lợi cho khách hàng.
Nhận định chuyên gia: ABI đang vận hành theo chiến lược “an toàn là trên hết”. Việc dựa vào Agribank giúp họ tăng trưởng nhanh mà không tốn quá nhiều chi phí xây dựng thương hiệu độc lập. Tuy nhiên, để phát triển bền vững, ABI cần đa dạng hóa kênh phân phối (Digital Insurance, đại lý độc lập) và tối ưu hóa danh mục đầu tư thay vì chỉ dựa vào lãi suất tiền gửi.
Bạn đánh giá thế nào về mô hình phụ thuộc vào ngân hàng mẹ của các công ty bảo hiểm hiện nay? Hãy chia sẻ ý kiến của bạn ở phần bình luận hoặc theo dõi các bài phân tích tài chính tiếp theo của chúng tôi.
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận quý 1⁄2026 của Bảo hiểm Agribank (ABI) tăng trưởng 17%?Lợi nhuận tăng nhờ sự kết hợp của hai yếu tố: tăng trưởng mảng kinh doanh bảo hiểm thông qua kênh Bancassurance của Agribank và gia tăng thu nhập từ lãi tiền gửi có kỳ hạn.
Mô hình Bancassurance mang lại lợi thế và rủi ro gì cho ABI?Lợi thế là giúp ABI tiếp cận nhanh tệp khách hàng lớn của Agribank, tăng doanh thu phí bảo hiểm gốc. Rủi ro là sự phụ thuộc quá lớn vào một kênh phân phối và tăng chi phí chi trả cho đại lý.
ABI quản lý chi phí bồi thường bảo hiểm như thế nào?ABI sử dụng nghiệp vụ nhượng tái bảo hiểm để chuyển giao rủi ro, giúp thu hồi một phần chi phí bồi thường từ các đơn vị tái bảo hiểm, giảm bớt gánh nặng tài chính thuần.
Câu hỏi thường gặp
Tại sao lợi nhuận quý 1⁄2026 của Bảo hiểm Agribank (ABI) tăng trưởng 17%?
Lợi nhuận tăng nhờ sự kết hợp của hai yếu tố: tăng trưởng mảng kinh doanh bảo hiểm thông qua kênh Bancassurance của Agribank và gia tăng thu nhập từ lãi tiền gửi có kỳ hạn.
Mô hình Bancassurance mang lại lợi thế và rủi ro gì cho ABI?
Lợi thế là giúp ABI tiếp cận nhanh tệp khách hàng lớn của Agribank, tăng doanh thu phí bảo hiểm gốc. Rủi ro là sự phụ thuộc quá lớn vào một kênh phân phối và tăng chi phí chi trả cho đại lý.
ABI quản lý chi phí bồi thường bảo hiểm như thế nào?
ABI sử dụng nghiệp vụ nhượng tái bảo hiểm để chuyển giao rủi ro, giúp thu hồi một phần chi phí bồi thường từ các đơn vị tái bảo hiểm, giảm bớt gánh nặng tài chính thuần.
Quy trình & thành phần
Vinaconex thâu tóm Giầy Thượng Đình: Tham vọng bất động sản nghìn tỷ
Vinaconex đẩy mạnh thâu tóm 24% vốn Giầy Thượng Đình, hướng tới siêu dự án bất động sản 9.907 tỷ đồng tại Nguyễn Trãi. Xem chi tiết chiến lược M&A này tại đây.
Danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật chi tiết 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết tại đây!
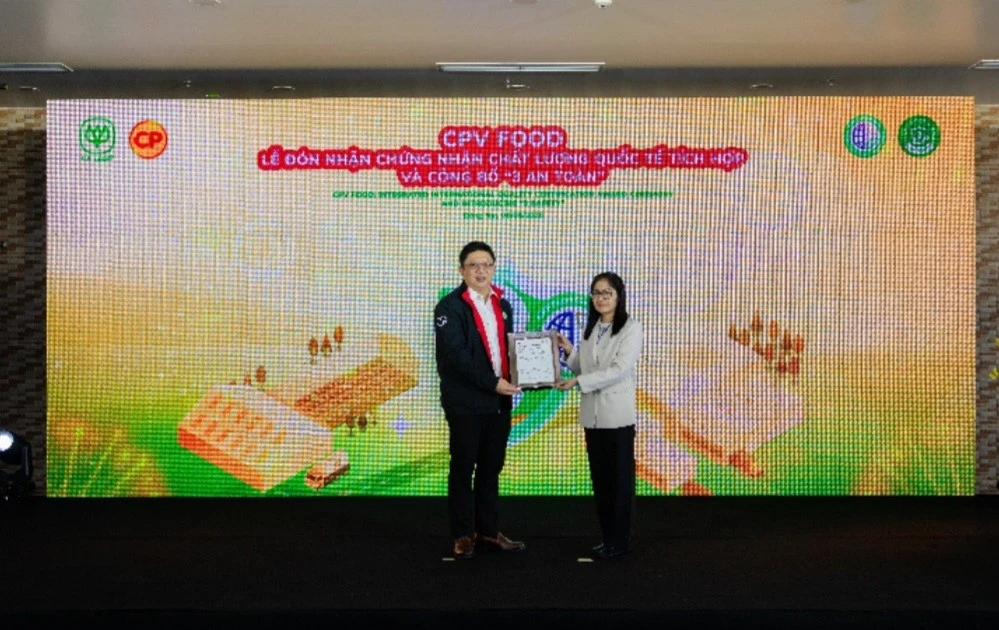
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và công bố chiến lược "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Khám phá ngay!
Khu đô thị Bắc Châu Giang: Tìm kiếm biểu tượng kiến trúc cho trung tâm thương mại
Khám phá phương án kiến trúc biểu tượng cho Trung tâm thương mại và chung cư khu đô thị Bắc Châu Giang, góp phần nâng tầm diện mạo đô thị hiện đại tại Ninh Bình.