Tín dụng ngân hàng 2026: Áp lực từ khoảng trống 2 triệu tỷ đồng
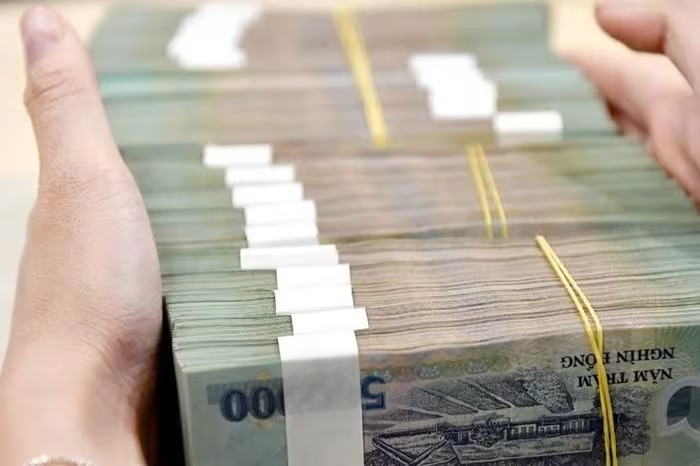
Tăng trưởng tín dụng 2026 bùng nổ nhưng tốc độ huy động vốn không theo kịp, tạo ra khoảng trống 2 triệu tỷ đồng. Phân tích chi tiết rủi ro và giải pháp từ NHNN.
Tăng trưởng tín dụng toàn hệ thống ngân hàng đang ghi nhận những con số ấn tượng, tuy nhiên khoảng cách ngày càng lớn với tốc độ huy động vốn đang tạo ra áp lực thanh khoản đáng kể.
Tại Tọa đàm “Vai trò của ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế” diễn ra ngày 8⁄5, bà Phạm Thị Thanh Tùng - Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế, Ngân hàng Nhà nước (NHNN) đã đưa ra những phân tích sâu sắc về thực trạng dòng vốn hiện nay. Dù đóng vai trò là mạch máu của nền kinh tế, hệ thống ngân hàng đang phải đối mặt với một bài toán hóc búa: làm sao để cân bằng giữa nhu cầu vay vốn tăng cao và khả năng huy động vốn thực tế.
Bức tranh dư nợ tín dụng: Tăng trưởng mạnh nhưng phân hóa
Tính đến ngày 28⁄4, dư nợ tín dụng toàn hệ thống đã chạm mốc gần 19,5 triệu tỷ đồng. Đây là một con số tăng trưởng đáng kể, cụ thể tăng 4,42% so với thời điểm cuối năm 2025 và tăng mạnh 18,26% so với cùng kỳ năm trước. Điều này cho thấy nhu cầu vốn để phục hồi và phát triển kinh doanh của doanh nghiệp đang ở mức rất cao.
Xét về cơ cấu, dòng vốn hiện được phân bổ tương đối tương ứng với đặc thù của nền kinh tế Việt Nam:
- Lĩnh vực Dịch vụ: Chiếm tỷ trọng áp đảo với khoảng 70,5%.
- Công nghiệp và Xây dựng: Chiếm 23,5%.
- Nông nghiệp: Chiếm khoảng 6%.
Đáng chú ý, Chính phủ và NHNN đang định hướng mở rộng tín dụng vào các lĩnh vực ưu tiên để tạo nền móng bền vững. Dư nợ cho vay nông nghiệp, nông thôn hiện đạt khoảng 4,3 triệu tỷ đồng (chiếm 22,2% tổng dư nợ), trong khi doanh nghiệp nhỏ và vừa (SMEs) tiếp cận được gần 3,8 triệu tỷ đồng, chiếm khoảng 20%.
Những động lực tăng trưởng đột phá trong quý I/2026
Điểm sáng lớn nhất trong quý I/2026 nằm ở hai nhóm đối tượng: doanh nghiệp xuất khẩu và các đơn vị ứng dụng công nghệ cao. Với mức tăng trưởng lần lượt là 11,2% và 18,81%, có thể thấy dòng vốn đang chảy mạnh vào những lĩnh vực tạo ra giá trị gia tăng cao và có khả năng cạnh tranh quốc tế.
Nghịch lý huy động vốn và rủi ro kỳ hạn
Mặc dù tín dụng tăng trưởng mạnh, nhưng một thực tế đáng lo ngại là tốc độ huy động vốn không theo kịp. Theo bà Phạm Thị Thanh Tùng, quy mô huy động vốn bằng Việt Nam đồng hiện thấp hơn dư nợ tín dụng khoảng 2 triệu tỷ đồng. Đây là một “khoảng trống” thanh khoản gây áp lực lớn lên các tổ chức tín dụng.
Vấn đề trở nên phức tạp hơn khi xét đến rủi ro kỳ hạn. Hiện nay, khoảng 80% nguồn vốn huy động bằng VNĐ là ngắn hạn, trong khi nhu cầu vay vốn của doanh nghiệp cho các dự án hạ tầng, sản xuất lại chủ yếu là trung và dài hạn. Sự lệch pha này khiến các ngân hàng dễ bị tổn thương trước các cú sốc thanh khoản nếu không có chiến lược điều tiết vốn linh hoạt.
Hơn nữa, tỷ lệ tín dụng/GDP năm 2025 ở mức 145% cho thấy nền kinh tế Việt Nam vẫn phụ thuộc quá lớn vào vốn ngân hàng, trong khi thị trường vốn (trái phiếu doanh nghiệp, cổ phiếu) phát triển chưa tương xứng để chia sẻ áp lực này.
Thách thức vĩ mô và bài toán vốn giai đoạn 2026-2031
Ngành ngân hàng không chỉ đối mặt với áp lực nội tại mà còn chịu tác động từ những biến số toàn cầu khó lường. Chiến tranh thương mại, các chính sách thuế đối ứng, xung đột địa chính trị và chi phí năng lượng leo thang đang trực tiếp ảnh hưởng đến khả năng trả nợ của doanh nghiệp và chiến lược cho vay của ngân hàng.
Nhìn về dài hạn, áp lực vốn sẽ còn gia tăng. Theo số liệu từ Bộ Tài chính, tổng nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026-2031 ước tính khoảng 38,5 triệu tỷ đồng. Riêng năm 2026, nhu cầu vốn là 5,1 triệu tỷ đồng, trong đó kỳ vọng vào tín dụng ngân hàng là khoảng 1,8 triệu tỷ đồng (tương ứng mục tiêu tăng trưởng 15% của NHNN).
Giải pháp chiến lược từ Ngân hàng Nhà nước
Để đảm bảo tăng trưởng bền vững và không gây rủi ro hệ thống, Ngân hàng Nhà nước sẽ triển khai các nhóm giải pháp trọng tâm:
- Hoàn thiện khung pháp lý: Nâng cao năng lực quản trị rủi ro và điều hành tín dụng linh hoạt theo diễn biến vĩ mô.
- Ưu tiên phân bổ vốn: Tập trung nguồn lực cho sản xuất kinh doanh, các lĩnh vực ưu tiên và các dự án hạ tầng trọng điểm quốc gia.
- Giám sát chặt chẽ: Theo dõi sát sao biến động kinh tế trong và ngoài nước để kịp thời tháo gỡ khó khăn, đảm bảo dòng vốn lưu thông an toàn và hiệu quả.
Góc nhìn chuyên gia: Việc tăng trưởng tín dụng vượt xa huy động vốn là một tín hiệu cho thấy kinh tế đang hồi phục mạnh mẽ, nhưng cũng là lời cảnh báo về sự mất cân đối trong cấu trúc vốn. Để giải quyết triệt để, Việt Nam cần đẩy nhanh tiến độ phát triển thị trường vốn, giảm bớt sự phụ thuộc vào tín dụng ngân hàng, từ đó tạo ra một hệ sinh thái tài chính đa dạng và bền vững hơn.
Bạn đánh giá thế nào về khả năng đáp ứng vốn của các ngân hàng trong bối cảnh hiện nay? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
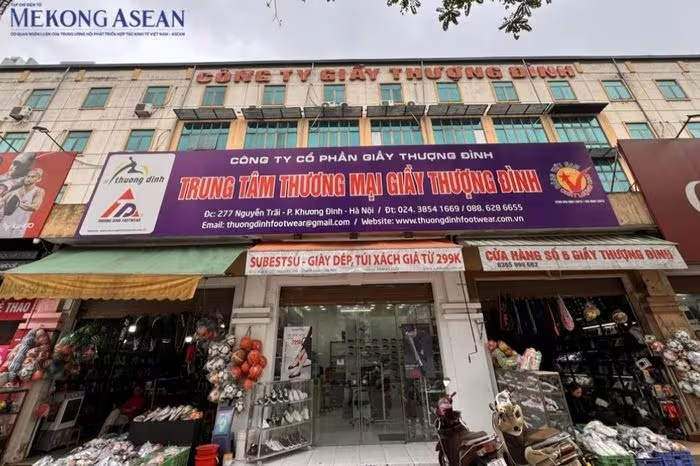
Vinaconex thâu tóm Giầy Thượng Đình: Tham vọng bất động sản nghìn tỷ
Vinaconex đẩy mạnh thâu tóm 24% vốn Giầy Thượng Đình, hướng tới siêu dự án bất động sản 9.907 tỷ đồng tại Nguyễn Trãi. Xem chi tiết chiến lược M&A này tại đây.
Danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật chi tiết 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết tại đây!
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và công bố chiến lược "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Khám phá ngay!
Khu đô thị Bắc Châu Giang: Tìm kiếm biểu tượng kiến trúc cho trung tâm thương mại
Khám phá phương án kiến trúc biểu tượng cho Trung tâm thương mại và chung cư khu đô thị Bắc Châu Giang, góp phần nâng tầm diện mạo đô thị hiện đại tại Ninh Bình.