Địa ốc Hoàng Quân (HQC): Biến động nhân sự cấp cao và bài toán tăng trưởng 2026
Địa ốc Hoàng Quân (HQC) gây chú ý khi 2 lãnh đạo cấp cao từ nhiệm, doanh thu quý 1 sụt giảm mạnh nhưng vẫn lãi nhờ cắt giảm chi phí. Liệu HQC có đạt mục tiêu 2026?
Địa ốc Hoàng Quân (HQC) đang đối mặt với nhiều thách thức khi hai lãnh đạo cấp cao đồng loạt từ nhiệm trong bối cảnh kết quả kinh doanh quý 1 cho thấy sự sụt giảm doanh thu nghiêm trọng.
Việc thay đổi nhân sự ở cấp điều hành thường là tín hiệu cho những chuyển dịch nội bộ hoặc áp lực từ vận hành. Mới đây, CTCP Tư vấn Thương mại Dịch vụ Địa Ốc Hoàng Quân (HOSE: HQC) chính thức thông báo nhận đơn từ nhiệm của ông Trần Anh Tuấn (Thành viên HĐQT) và bà Nguyễn Thị Bích Thủy (Thành viên Ban kiểm soát). Lý do được đưa ra là không còn đủ điều kiện và thời gian để tiếp tục đảm nhiệm công việc.
Xét về góc độ quản trị, ông Tuấn (kỹ sư cơ khí) mới gia nhập HĐQT từ tháng 6⁄2024, trong khi bà Thủy (kỹ sư xây dựng) đã gắn bó với Ban kiểm soát từ năm 2021. Đáng chú ý, cả hai lãnh đạo này đều không nắm giữ cổ phiếu HQC, điều này cho thấy sự rời đi có thể ít gây tác động trực tiếp đến cấu trúc sở hữu nhưng lại đặt ra dấu hỏi về sự ổn định trong bộ máy vận hành của doanh nghiệp.
Nghịch lý tài chính quý 1: Lãi tăng nhưng doanh thu “hụt hơi”
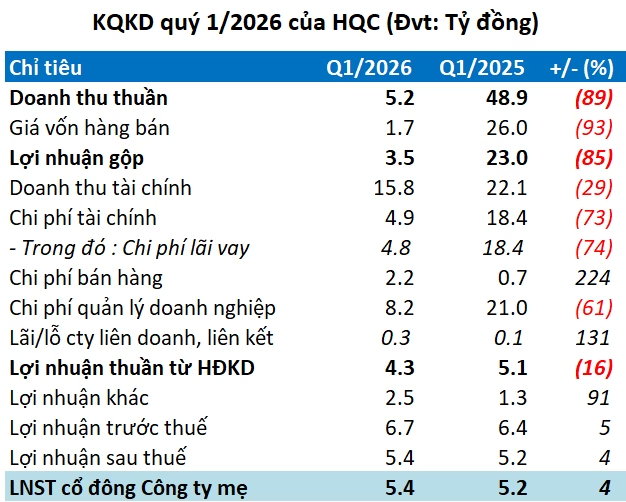
Nhìn vào báo cáo kết quả kinh doanh quý 1⁄2026, HQC đang rơi vào một trạng thái khá nghịch lý. Doanh thu bán hàng và cung cấp dịch vụ sụt giảm mạnh 79% so với cùng kỳ, chỉ còn hơn 15 tỷ đồng. Trong đó, mảng cốt lõi là bán bất động sản giảm tới 82%, cho thấy sự đóng băng hoặc chậm trễ trong việc ghi nhận doanh thu từ các dự án.
Đặc biệt, một điểm trừ lớn là tình trạng hàng bán bị trả lại lên tới gần 10 tỷ đồng, khiến doanh thu thuần chỉ còn vỏn vẹn hơn 5 tỷ đồng (giảm 89%). Doanh thu tài chính cũng không khả quan khi giảm 29%, còn gần 16 tỷ đồng.
Tuy nhiên, điểm sáng hiếm hoi là lợi nhuận sau thuế lại tăng 4%, đạt hơn 5 tỷ đồng. Kết quả này không đến từ việc tăng trưởng kinh doanh mà đến từ chiến lược thắt chặt chi phí. Tổng chi phí tài chính, bán hàng và quản lý doanh nghiệp đã được tiết giảm mạnh 62%, xuống còn hơn 15 tỷ đồng.
Khoảng cách xa vời giữa mục tiêu và thực tế
HQC đặt ra một kế hoạch kinh doanh cho năm 2026 đầy tham vọng với doanh thu dự kiến 1.200 tỷ đồng (gấp 8 lần năm trước) và lợi nhuận sau thuế 90 tỷ đồng. Thế nhưng, thực tế sau quý 1, doanh nghiệp mới chỉ hoàn thành 1% kế hoạch doanh thu và 6% kế hoạch lợi nhuận.
Để đạt được con số này, HQC cần một cú hích cực lớn từ các dự án trọng điểm. Năm 2025, doanh nghiệp đã ghi nhận mức lãi sau thuế cao nhất trong 10 năm (hơn 70 tỷ đồng) và lần đầu tiên hoàn thành kế hoạch năm sau một thập kỷ thất bại. Tuy nhiên, sự thiếu hụt về doanh thu thuần trong năm 2025 (chỉ đạt 69 tỷ đồng) cho thấy mô hình tạo doanh thu của HQC đang gặp vấn đề nghiêm trọng về tính bền vững.
Chiến lược xoay trục sang Nhà ở xã hội và Khu công nghiệp
Để thoát khỏi tình trạng hiện tại, Hoàng Quân tiếp tục kiên trì với hai mũi nhọn: Bất động sản dân dụng (trọng tâm là Nhà ở xã hội - NOXH) và Bất động sản công nghiệp.
- Phân khúc NOXH: Tập trung triển khai các dự án Golden City (Tây Ninh), HQC Tân Hương (Đồng Tháp) và khu đô thị mới Trà Vinh. Đây là phân khúc có nhu cầu thực cao và được chính phủ hỗ trợ.
- Phân khúc Thương mại: Đẩy mạnh các tổ hợp nhà ở tại TP.HCM, Bình Thuận và Đồng Nai.
- Bất động sản Công nghiệp: Khai thác KCN Hàm Kiệm I (Lâm Đồng), KCN Bình Minh (Vĩnh Long) và tìm kiếm cơ hội M&A để mở rộng quỹ đất theo mô hình đô thị vệ tinh.
Phân tích sức khỏe tài chính qua bảng cân đối kế toán
Tính đến cuối tháng 3, tổng tài sản của HQC duy trì ở mức hơn 9.000 tỷ đồng. Tuy nhiên, cơ cấu tài sản tập trung quá lớn vào hàng tồn kho (1.506 tỷ đồng), trong đó dự án Golden City chiếm tỷ trọng áp đảo với hơn 1.080 tỷ đồng. Điều này cho thấy rủi ro thanh khoản nếu dự án không được triển khai đúng tiến độ.
Về phía nợ, nợ phải trả đạt hơn 3.540 tỷ đồng. Điểm tích cực là nợ vay tài chính giảm 7%, xuống còn 1,1 ngàn tỷ đồng (chiếm 32% tổng nợ), cho thấy doanh nghiệp đang nỗ lực giảm áp lực lãi vay trong bối cảnh doanh thu sụt giảm.
Góc nhìn chuyên gia và nhận định
Việc HQC lãi nhẹ trong quý 1 nhờ cắt giảm chi phí chỉ là giải pháp tình thế. Một doanh nghiệp bất động sản không thể tồn tại lâu dài nếu doanh thu thuần sụt giảm gần 90% và tỷ lệ hoàn thành kế hoạch năm chỉ ở mức 1%. Áp lực hiện nay không còn nằm ở việc tiết kiệm chi phí, mà là khả năng tháo gỡ pháp lý và bàn giao sản phẩm để ghi nhận doanh thu.
Liệu chiến lược tập trung vào NOXH và KCN có đủ sức kéo HQC ra khỏi vùng nguy hiểm để chạm tới mục tiêu 1.200 tỷ đồng doanh thu? Hay những biến động nhân sự vừa qua là dấu hiệu của một cuộc tái cấu trúc sâu rộng hơn?
Bạn đánh giá thế nào về khả năng đạt kế hoạch năm 2026 của Địa ốc Hoàng Quân? Hãy chia sẻ ý kiến của bạn trong phần bình luận hoặc theo dõi các phân tích tài chính tiếp theo của chúng tôi.
Quy trình & thành phần
Vinaconex thâu tóm Giầy Thượng Đình: Tham vọng bất động sản nghìn tỷ
Vinaconex đẩy mạnh thâu tóm 24% vốn Giầy Thượng Đình, hướng tới siêu dự án bất động sản 9.907 tỷ đồng tại Nguyễn Trãi. Xem chi tiết chiến lược M&A này tại đây.
Danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật chi tiết 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết tại đây!
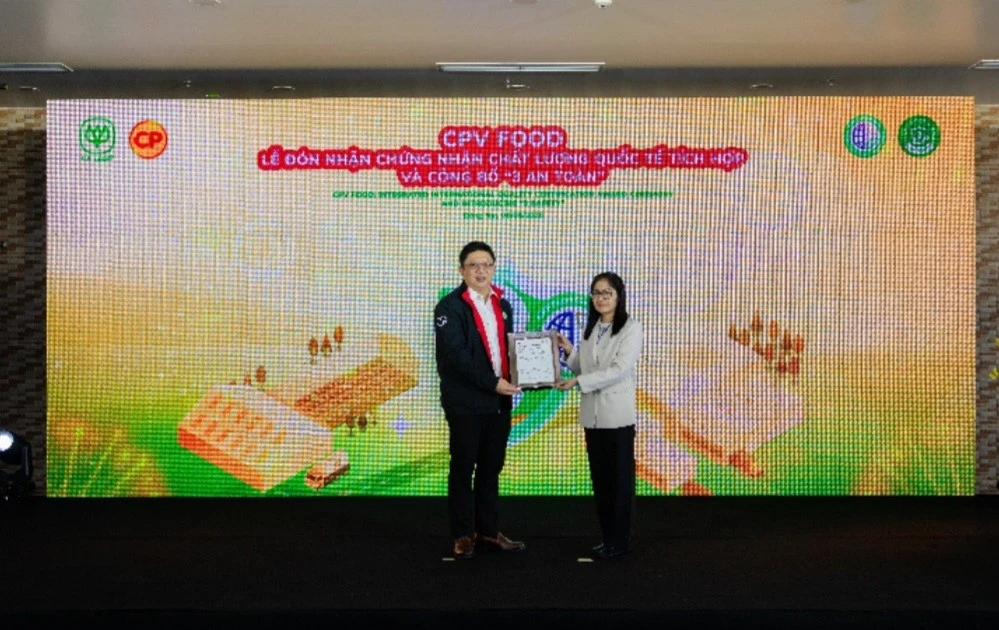
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và công bố chiến lược "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Khám phá ngay!
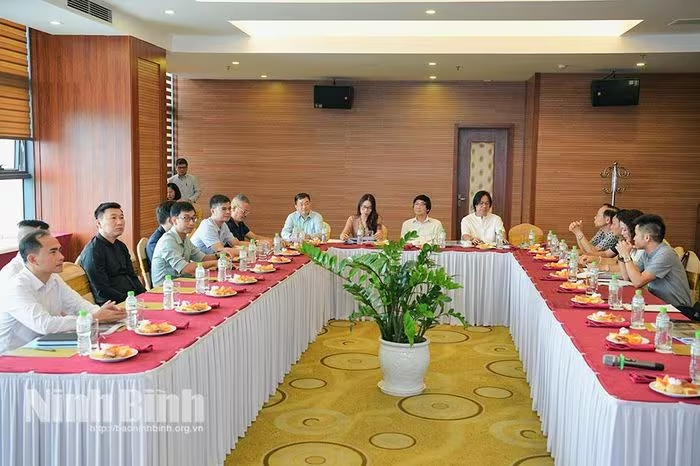
Khu đô thị Bắc Châu Giang: Tìm kiếm biểu tượng kiến trúc cho trung tâm thương mại
Khám phá phương án kiến trúc biểu tượng cho Trung tâm thương mại và chung cư khu đô thị Bắc Châu Giang, góp phần nâng tầm diện mạo đô thị hiện đại tại Ninh Bình.