Petrosetco (PET): Canh Bạc Hạ Tầng Và Bài Toán Áp Lực Tài Chính Hậu Thoái Vốn
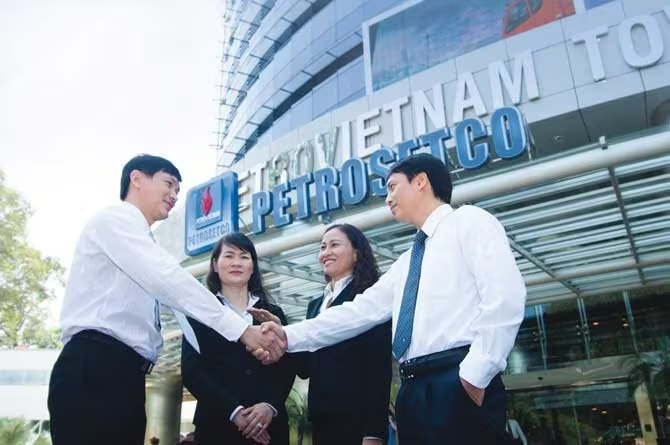
Phân tích chiến lược chuyển dịch sang hạ tầng môi trường của Petrosetco (PET) sau thoái vốn Nhà nước: Cơ hội tăng trưởng đối đầu áp lực nợ vay 265% vốn chủ sở hữu.
Chiến lược phát triển của Petrosetco (PET) đang chuyển dịch mạnh mẽ sang mảng hạ tầng môi trường sau khi Nhà nước thoái vốn, mở ra cơ hội tăng trưởng nhưng cũng đi kèm rủi ro tài chính.
Việc Petrovietnam hoàn tất đấu giá 24,9 triệu cổ phiếu (tương đương 23,21% vốn điều lệ) với mức giá 36.500 đồng/cổ phiếu vào cuối năm 2025 không đơn thuần là một giao dịch thoái vốn. Đây là cột mốc đánh dấu sự thay đổi hoàn toàn về quyền quản trị tại Petrosetco, khi doanh nghiệp chính thức thoát ly khỏi sự chi phối của Nhà nước và chuyển sang mô hình vận hành linh hoạt hơn dưới sự dẫn dắt của các cổ đông tư nhân, điển hình là Công ty cổ phần Quản lý quỹ HD (nắm 16,7% vốn).
Tái định vị chiến lược: Thoát ly mảng phân phối truyền thống
Nhìn lại mô hình kinh doanh cũ, Petrosetco vốn là một “gã khổng lồ” trong mảng phân phối viễn thông, điện máy và hậu cần dầu khí. Số liệu năm 2025 cho thấy sự phụ thuộc lớn vào mảng phân phối với doanh thu 17.887 tỷ đồng, chiếm tới 82% tổng doanh thu thuần. Tuy nhiên, biên lợi nhuận của mảng thương mại phân phối thường mỏng và chịu áp lực cạnh tranh gay gắt.
Bước sang năm 2026, PET đã thực hiện một cú xoay trục chiến lược đầy táo bạo. Thay vì chỉ tập trung vào thương mại, doanh nghiệp này bắt tay cùng các đối tác mạnh về hạ tầng như Gelex Infra (GEL) và Viconship để tiến sâu vào lĩnh vực hạ tầng môi trường. Cụ thể, việc thành lập ba liên danh tại Bắc Sài Gòn và Tây Thành Phố để xây dựng hệ thống thu gom, xử lý nước thải cho thấy tham vọng sở hữu những tài sản có dòng tiền ổn định và bền vững trong dài hạn.
Với kế hoạch rót khoảng 2.200 tỷ đồng vào các dự án này, Petrosetco đang tìm cách đa dạng hóa nguồn thu, giảm bớt rủi ro từ mảng phân phối và tận dụng thế mạnh cộng hưởng từ hệ sinh thái hạ tầng của Tập đoàn Gelex (GEX). Đặc biệt, các dự án xử lý nước thải tại TP.HCM và các cơ hội theo hình thức BT (Xây dựng - Chuyển giao) sẽ là những động lực tăng trưởng then chốt trong giai đoạn tới.
Áp lực đòn bẩy: “Gót chân Achilles” trong giai đoạn tăng tốc
Tuy nhiên, bất kỳ một cuộc chuyển mình nào cũng đòi hỏi chi phí, và đối với Petrosetco, cái giá phải trả hiện nằm ở áp lực tài chính. Một chuyên gia phân tích tài chính sẽ nhìn thấy ngay dấu hiệu rủi ro khi xem xét bảng cân đối kế toán của doanh nghiệp này.
Tính đến cuối năm 2025, trong khi sở hữu 5.750,2 tỷ đồng tiền và đầu tư tài chính ngắn hạn, thì dư nợ vay ngắn hạn của PET lại lên tới 7.055,2 tỷ đồng. Đáng chú ý, tỷ lệ nợ trên vốn chủ sở hữu đạt mức 265%, một con số cao hơn nhiều so với mặt bằng chung của ngành dịch vụ dầu khí và hạ tầng.
Rủi ro này càng trở nên hiện hữu khi chi phí vốn gia tăng. Việc duy trì dư nợ lớn tại các ngân hàng quốc doanh như Vietcombank (1.637,9 tỷ đồng), BIDV (1.616,9 tỷ đồng) và VietinBank (818 tỷ đồng) khiến PET dễ bị tổn thương trước các đợt điều chỉnh lãi suất huy động và cho vay trong năm 2026.
Kế hoạch tăng vốn và kỳ vọng tái khởi động các dự án đình trệ
Để giải bài toán đòn bẩy, Petrosetco dự kiến thực hiện quyền phát hành cổ phiếu cho cổ đông hiện hữu tỷ lệ 1:1, huy động hơn 1.067 tỷ đồng với giá 10.000 đồng/cổ phiếu. Đây là bước đi sống còn để:
- Cải thiện cấu trúc tài chính: Giảm tỷ lệ nợ/vốn chủ sở hữu, giảm áp lực lãi vay.
- Bơm vốn cho dự án mới: Cung cấp nguồn lực cho các liên danh hạ tầng môi trường.
- Hồi sinh tài sản cũ: Tái khởi động khu phức hợp Cape Pearl tại Thanh Đa, TP.HCM – một dự án tiềm năng nhưng đã “đóng băng” nhiều năm.
Dưới góc nhìn chuyên môn, việc thoái vốn Nhà nước là “cú hích” giúp PET tự chủ hơn trong điều hành. Tuy nhiên, thành bại của chiến lược này không nằm ở việc huy động được bao nhiêu vốn, mà ở hiệu quả sử dụng vốn (ROE) và tốc độ hoàn vốn của các dự án hạ tầng – vốn là những mảng có thời gian thu hồi vốn rất dài.
Lời kết: Petrosetco đang đứng trước một chu kỳ phát triển mới với vị thế năng động hơn nhưng rủi ro tài chính cao hơn. Nhà đầu tư cần theo dõi sát sao tiến độ giải ngân của các dự án hạ tầng môi trường và khả năng kiểm soát chi phí lãi vay của ban lãnh đạo trong năm 2026.
Theo bạn, việc chuyển hướng sang hạ tầng môi trường là bước đi an toàn hay là một rủi ro quá lớn cho Petrosetco trong bối cảnh hiện nay? Hãy chia sẻ góc nhìn của bạn ở phần bình luận!
Quy trình & thành phần
Vinaconex thâu tóm Giầy Thượng Đình: Tham vọng bất động sản nghìn tỷ
Vinaconex đẩy mạnh thâu tóm 24% vốn Giầy Thượng Đình, hướng tới siêu dự án bất động sản 9.907 tỷ đồng tại Nguyễn Trãi. Xem chi tiết chiến lược M&A này tại đây.
Danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật chi tiết 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết tại đây!
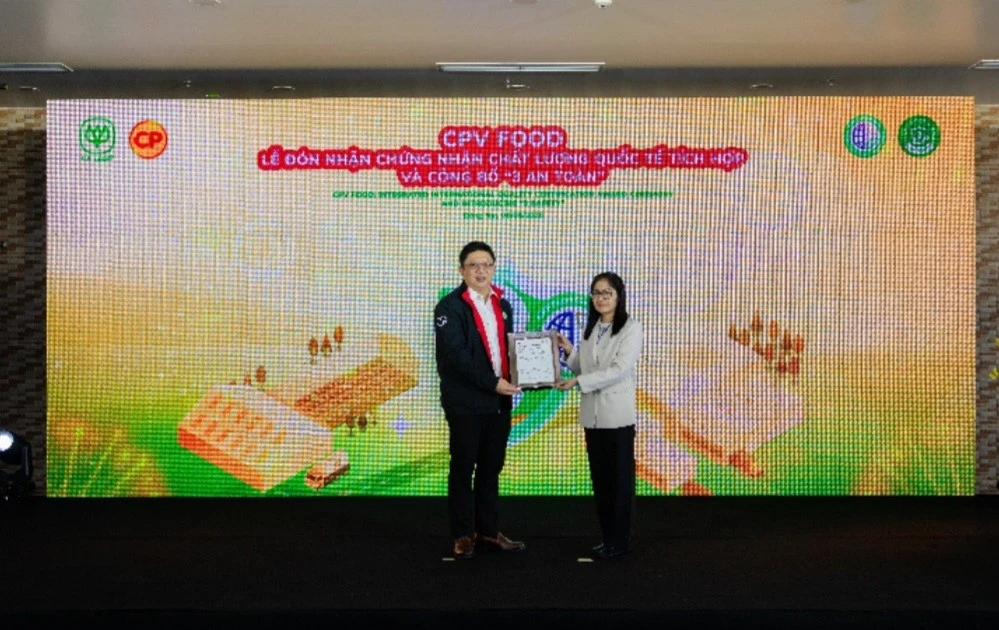
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và công bố chiến lược "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Khám phá ngay!
Khu đô thị Bắc Châu Giang: Tìm kiếm biểu tượng kiến trúc cho trung tâm thương mại
Khám phá phương án kiến trúc biểu tượng cho Trung tâm thương mại và chung cư khu đô thị Bắc Châu Giang, góp phần nâng tầm diện mạo đô thị hiện đại tại Ninh Bình.